
Facture électronique : le calendrier 2026-2027 pour un artisan du bâtiment
Depuis septembre 2026, chaque entreprise, quelle que soit sa taille, doit savoir recevoir une facture électronique. Pour les PME et les micro-entreprises, l’envoi au même format devient obligatoire un an plus tard. Voici les deux dates, ce qu’elles changent pour un artisan et comment s’y préparer.
Le sujet en entier : Facture électronique 2026-2027 : le guide et les outils.
En bref
- Depuis le 1er septembre 2026, chaque entreprise doit être en mesure de recevoir ses factures au format électronique.
- Les PME et les micro-entreprises émettront leurs factures électroniques à partir du 1er septembre 2027.
- Un PDF joint à un e-mail n’est pas une facture électronique au sens de la réforme.
- Les factures circulent par une plateforme agréée que l’entreprise choisit elle-même.
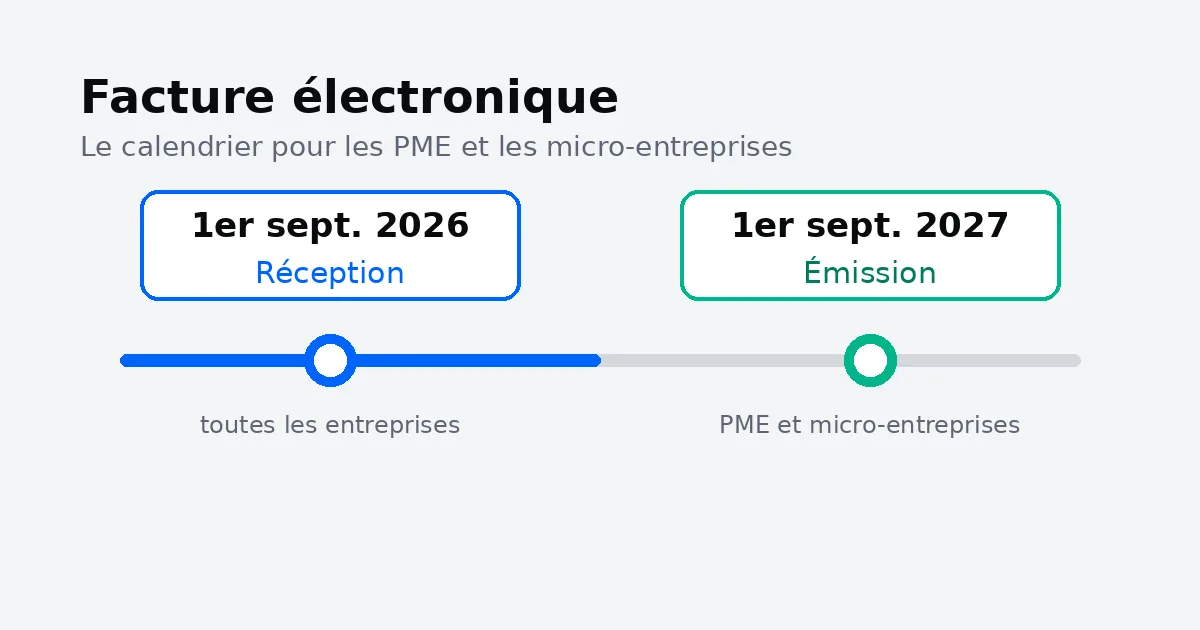
Deux dates à retenir
La réforme se fait en deux temps. La date qui vous concerne dépend de la taille de votre entreprise.
- 1er septembre 2026 : la réception. Toutes les entreprises, petites ou grandes, doivent pouvoir recevoir des factures électroniques. À la même date, l’émission est devenue obligatoire pour les grandes entreprises et pour les ETI, les entreprises de taille intermédiaire.
- 1er septembre 2027 : l’émission. Les petites et moyennes entreprises (PME) et les micro-entreprises devront à leur tour envoyer leurs factures au format électronique.
Votre entreprise est une PME ou une micro-entreprise ? La réception est donc déjà obligatoire pour vous. L’émission arrive le 1er septembre 2027.
Qui est concerné ?
Toute entreprise établie en France et assujettie à la TVA. La forme juridique ne change rien : société, entreprise individuelle ou micro-entreprise.
Un point surprend souvent : la franchise en base. Un artisan qui ne facture pas de TVA reste assujetti à la TVA. Il entre donc dans la réforme, au moins pour la réception. L’administration indique qu’il doit aussi émettre des factures électroniques et transmettre certaines données, selon le calendrier qui correspond à sa taille.
Une facture électronique, ce n’est pas un PDF
Envoyer un PDF par e-mail ne suffit pas. Pour l’administration, une facture électronique remplit trois conditions :
- elle est produite dans un format structuré : UBL, CII, ou un format mixte qui réunit des données structurées et une image de la facture ;
- ses mentions obligatoires sont placées dans des champs prévus pour cela ;
- elle passe par une plateforme agréée par l’administration.
Une facture papier scannée, un PDF fait sur un traitement de texte ou une simple pièce jointe ne remplissent pas ces conditions.
Des informations nouvelles sur vos factures
La facture électronique demande certaines données précises. L’administration cite par exemple le numéro SIREN du fournisseur et celui du client, la date d’émission, et l’adresse de livraison du bien ou du service quand elle diffère de l’adresse du client.
Sur un chantier, l’adresse des travaux n’est pas toujours celle du client. Prenez l’habitude de vérifier ce point sur chaque facture.
Clients particuliers et paiements : l’e-reporting
La facture électronique obligatoire concerne les ventes entre entreprises établies en France. Pour un client particulier, la réforme prévoit autre chose : la transmission à l’administration des données de la vente. C’est ce qu’on appelle l’« e-reporting ». Il suit le même calendrier que l’émission.
Un second volet porte sur les paiements reçus. Il vise les opérations dont la TVA est due à l’encaissement. C’est le cas des prestations de services, comme des travaux, sauf si l’entreprise a choisi de payer la TVA sur les débits. L’administration précise que les prestations du bâtiment soumises à l’autoliquidation ne sont pas concernées par ce volet.
Se préparer dès maintenant
- Choisir une plateforme agréée. C’est elle qui reçoit et envoie vos factures. Elle peut être différente de celle de vos fournisseurs ou de vos clients. Le site impots.gouv.fr tient à jour la liste officielle de ces plateformes.
- Interroger votre logiciel de facturation. Demandez à son éditeur s’il est déjà relié à une plateforme agréée, ou comment il prévoit de l’être.
- Compléter vos fiches clients. Notez le SIREN de chaque client professionnel : il fait partie des données attendues.
- Surveiller les factures reçues. Vos fournisseurs déjà soumis à l’émission vous envoient leurs factures par ce nouveau circuit.
Dans RankFlux, chaque facture et chaque avoir peut être produit en fichier XML au format CII, et l’écran signale les informations qui manquent (SIRET, numéro de TVA, IBAN…). Le détail est sur la page Fonctionnalités.
Pour aller plus loin
- Facture électronique 2026-2027 : ce qui change pour un artisan
- Calendrier de la facture électronique selon votre entreprise
- Mentions obligatoires d’une facture dans le bâtiment
Information générale, pas un conseil juridique.
Sources officielles
- impots.gouv.fr (Direction générale des Finances publiques), « À partir de quand suis-je concerné par la réforme de la facturation électronique ? », Publié le 15/11/2024, modifié le 16/01/2026, consultée le 12 novembre 2026 : https://www.impots.gouv.fr/professionnel/questions/partir-de-quand-suis-je-concerne-par-la-reforme-de-la-facturation
- impots.gouv.fr (Direction générale des Finances publiques), « Je découvre la facturation électronique », Publié le 16/10/2024, modifié le 26/05/2026, consultée le 12 novembre 2026 : https://www.impots.gouv.fr/professionnel/je-decouvre-la-facturation-electronique
- impots.gouv.fr (Direction générale des Finances publiques), « Franchisé en base, micro-entrepreneur ou auto-entrepreneur, suis-je concerné par la réforme de la facturation électronique ? », Publié le 15/11/2024, modifié le 28/09/2026, consultée le 12 novembre 2026 : https://www.impots.gouv.fr/professionnel/questions/franchise-en-base-micro-entrepreneur-ou-auto-entrepreneur-suis-je-concerne
Pour votre métier
Premier mois offert, puis 29,90 € TTC par mois (24,92 € HT). Aucune carte bancaire à l’inscription.