
Facture électronique 2026-2027 : ce qui change pour un artisan du bâtiment
Sources officielles vérifiées le 20 octobre 2026.
La réforme de la facturation électronique est entrée en vigueur le 1er septembre 2026. Pour la plupart des artisans, deux dates comptent : celle de la réception, déjà passée, et celle de l’émission, au 1er septembre 2027. Voici le calendrier, les notions à connaître et ce qu’il faut préparer. Le calendrier officiel, les nouvelles mentions et les outils sont réunis sur la page Facture électronique 2026-2027.
En bref
- Depuis le 1er septembre 2026, toute entreprise doit pouvoir recevoir des factures électroniques.
- Au 1er septembre 2027, les PME et les micro-entreprises devront les émettre et transmettre leurs données à l’administration (e-reporting).
- Tout passe par une plateforme agréée, que vous choisissez.
- Un PDF envoyé par email ne suffira plus entre entreprises.
Mis à jour le
Le calendrier
| Date | Obligation | Entreprises concernées |
|---|---|---|
| 1er septembre 2026 | Recevoir des factures électroniques | Toutes, quelle que soit leur taille |
| 1er septembre 2026 | Émettre des factures électroniques et transmettre les données (e-reporting) | Grandes entreprises et entreprises de taille intermédiaire |
| 1er septembre 2027 | Émettre des factures électroniques et transmettre les données (e-reporting) | PME et micro-entreprises |
Source : impots.gouv.fr, « À partir de quand suis-je concerné par la réforme ? », page mise à jour le 16 janvier 2026 ; la page « Je passe à la facturation électronique », modifiée le 1er septembre 2026, confirme l’entrée en vigueur à cette date.
Les entreprises en franchise en base de TVA sont concernées, comme les autres (impots.gouv.fr, « Je découvre la facturation électronique »).
Trois flux à distinguer
D’après impots.gouv.fr :
- La facture électronique (e-invoicing) : les factures entre entreprises assujetties à la TVA et établies en France sont transmises sous forme électronique, par l’intermédiaire d’une plateforme. C’est le cas quand vous facturez une entreprise générale, un promoteur ou un commerce assujetti à la TVA.
- L’e-reporting de transaction : pour les ventes et prestations à des particuliers et les opérations avec l’étranger, vous ne transmettez pas la facture elle-même, mais des données de transaction à l’administration.
- L’e-reporting de paiement : pour les opérations dont la TVA est due à l’encaissement, ce qui est le cas des prestations du bâtiment sans option pour les débits ni autoliquidation, vous transmettez aussi les données d’encaissement.
Si vous ne travaillez que pour des particuliers
Vos ventes relèvent de l’e-reporting, pas de la facture électronique entre entreprises. Vous êtes tout de même concerné : depuis le 1er septembre 2026, vous devez pouvoir recevoir les factures électroniques de vos fournisseurs.
La plateforme agréée
C’est une entreprise privée immatriculée par l’administration, qui émet, reçoit et transmet vos factures et vos données. Elle est l’intermédiaire obligatoire entre entreprises, et elle peut être différente de celle de vos clients ou de vos fournisseurs (impots.gouv.fr ; economie.gouv.fr). La liste des plateformes agréées est publiée sur impots.gouv.fr.
Les formats
L’administration cite les formats UBL, CII et les formats mixtes, qui associent des données structurées à une image de la facture. Une facture papier scannée, un PDF ordinaire ou un document envoyé par email ne seront plus conformes (impots.gouv.fr ; economie.gouv.fr).
Les nouvelles mentions
Quatre mentions s’ajoutent sur les factures, aux mêmes dates que l’obligation d’émission (1er septembre 2027 pour les PME et micro-entreprises) :
- le numéro SIREN du client professionnel ;
- l'adresse de livraison, si elle diffère de celle du client ;
- la catégorie de l’opération : livraison de biens, prestation de services, ou les deux ;
- la mention « Option pour le paiement de la taxe d’après les débits », le cas échéant.
Sources : CGI, annexe II, art. 242 nonies A ; décret n° 2024-266 du 25 mars 2024 relatif à la généralisation de la facturation électronique, texte de référence de la réforme (impots.gouv.fr, « Documents de référence ») ; service-public.fr, F31808, qui donne le 1er septembre 2027 pour les PME et les micro-entreprises. Le détail est dans notre guide Mentions obligatoires d’une facture.
Ce qu’il faut préparer d’ici septembre 2027
- Choisir une plateforme agréée, au moins pour recevoir vos factures fournisseurs : c’est déjà obligatoire.
- Compléter vos fiches clients : SIREN de chaque client professionnel, adresse de chantier quand elle diffère.
- Vérifier vos options fiscales avec votre expert-comptable : catégorie de vos opérations, option pour les débits.
- Vérifier que vos factures sortent dans un format structuré accepté par votre plateforme.
- Organiser l’e-reporting de vos ventes aux particuliers et de vos encaissements, avec votre plateforme.
Ce que fait RankFlux, et ce qu’il ne fait pas
Ce qu’il fait :
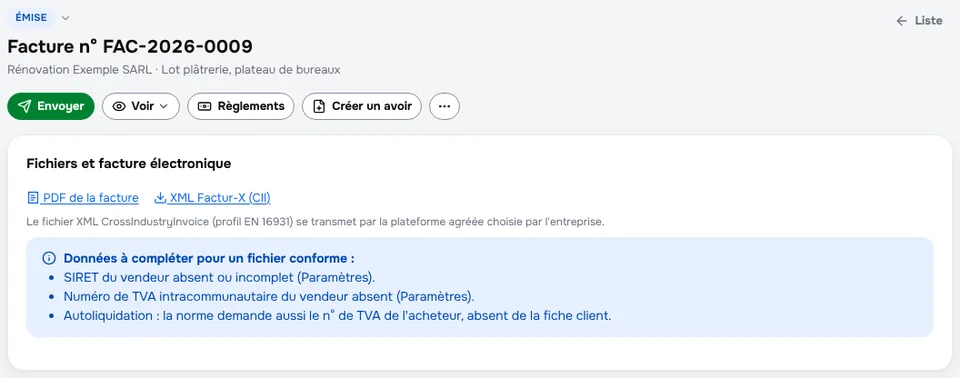
- Pour chaque facture et chaque avoir, un fichier XML au format CII (CrossIndustryInvoice), profil EN 16931 : vendeur avec SIREN, SIRET et numéro de TVA, acheteur, lignes, TVA par taux, totaux, échéance, IBAN, adresse du chantier.
- La fiche facture liste les données manquantes avant de produire le fichier.
- Les nouvelles mentions sont prévues sur les factures et dans le fichier, et l’émission est refusée pour un client professionnel sans SIREN.
- Les encaissements sont enregistrés avec leur date, leur mode et leur montant.
Ce qu’il ne fait pas :
- RankFlux n’est pas une plateforme agréée.
- Il ne réalise pas l’e-reporting.
Dans RankFlux : Envoi de vos factures électroniques inclus, sans supplément, en un clic une fois votre compte connecté.
Micro-entrepreneur ? Vos obligations et les seuils de la franchise en base : devis et factures en micro-entreprise. Vous changez de logiciel avant 2027 ? Voir changer de logiciel de facturation. En savoir plus : Facture électronique
Le guide et les outils de la facture électronique sont réunis sur la page facture électronique 2026-2027 : le guide et les outils.
Pour connaître vos dates selon la taille de votre entreprise, utilisez l’outil Facture électronique : quand suis-je concerné ? ; pour relire vos factures, le vérificateur des mentions obligatoires inclut les quatre nouvelles mentions.
Premier mois offert, puis 29,90 € TTC par mois (24,92 € HT). Aucune carte bancaire à l’inscription.
Sources officielles
- impots.gouv.fr, « À partir de quand suis-je concerné par la réforme de la facturation électronique ? », mise à jour le 16 janvier 2026 : https://www.impots.gouv.fr/professionnel/questions/partir-de-quand-suis-je-concerne-par-la-reforme-de-la-facturation
- impots.gouv.fr, « Je découvre la facturation électronique », datée du 13 octobre 2025 (consultée le 22 octobre 2026) : https://www.impots.gouv.fr/professionnel/je-decouvre-la-facturation-electronique
- impots.gouv.fr, « Je passe à la facturation électronique », modifiée le 1er septembre 2026 : https://www.impots.gouv.fr/professionnel/je-passe-la-facturation-electronique
- economie.gouv.fr, « Tout savoir sur la facturation électronique pour les entreprises », consultée le 20 octobre 2026 : https://www.economie.gouv.fr/tout-savoir-sur-la-facturation-electronique-pour-les-entreprises
- Légifrance, CGI, annexe II, article 242 nonies A : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000050811276
- Décret n° 2024-266 du 25 mars 2024 relatif à la généralisation de la facturation électronique dans les transactions entre assujettis à la taxe sur la valeur ajoutée et à la transmission des données de transaction, listé par impots.gouv.fr, « Réforme de la facturation électronique : documents de référence » : https://www.impots.gouv.fr/facturation-electronique-documentation-juridique
- Service-public.fr (entreprendre), fiche F31808, vérifiée le 11 août 2026 : https://entreprendre.service-public.gouv.fr/vosdroits/F31808
Ce guide présente les règles générales au 20 octobre 2026 et ne remplace pas un conseil personnalisé.