
Autoliquidation de la TVA en sous-traitance dans le bâtiment
Sources officielles vérifiées le 20 octobre 2026.
Quand vous travaillez comme sous-traitant pour une autre entreprise du bâtiment, ce n’est généralement pas vous qui collectez la TVA : c’est votre donneur d’ordre qui la déclare. Ce mécanisme s’appelle l’autoliquidation. Il change la forme de votre facture et votre déclaration de TVA.
En bref
- Il s’applique aux travaux de construction, y compris de réparation, de nettoyage, d’entretien, de transformation et de démolition d’un bien immobilier, réalisés en sous-traitance pour un preneur assujetti à la TVA.
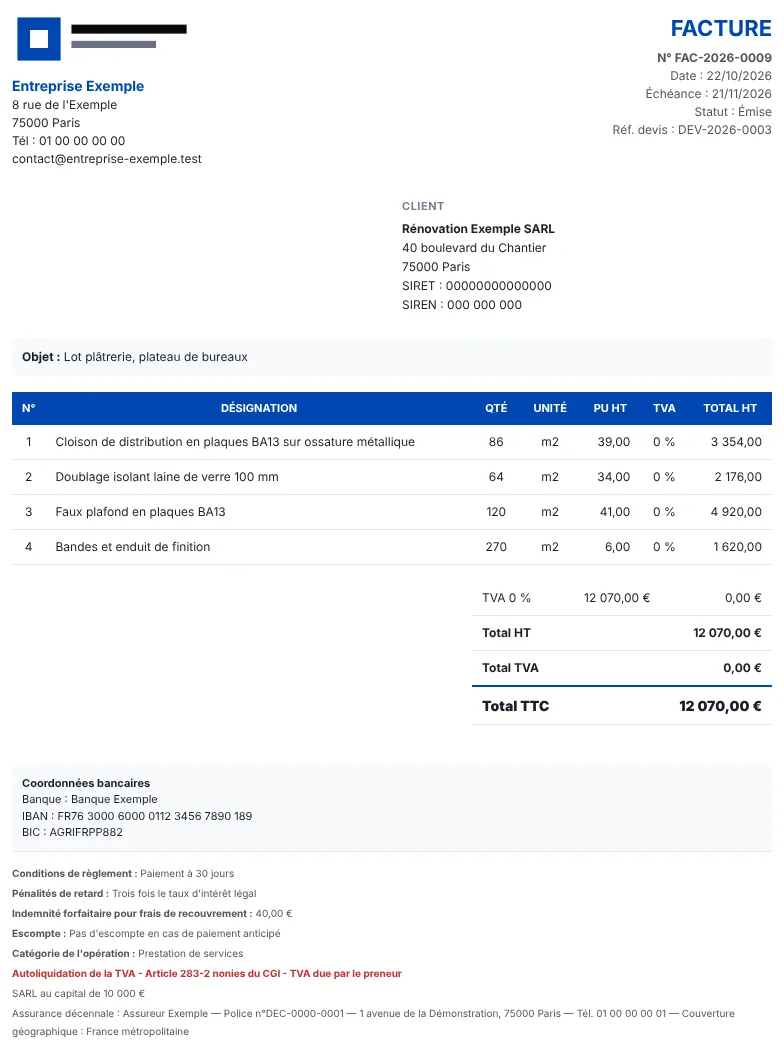
- Votre facture est émise hors taxes, sans TVA, avec la mention « Autoliquidation ».
- Votre donneur d’ordre déclare la TVA à votre place.
Mis à jour le
Les conditions
Le dispositif, prévu au 2 nonies de l’article 283 du Code général des impôts, est commenté par le BOFiP (BOI-TVA-DECLA-10-10-20, version du 9 septembre 2026). Trois conditions doivent être réunies :
- Un contrat de sous-traitance. Vous intervenez pour le compte d’une entreprise qui vous a confié tout ou partie des travaux qu’elle doit réaliser. La règle vaut quel que soit votre rang, en cas de sous-traitance en chaîne (§ 533).
- Un preneur assujetti à la TVA. Votre donneur d’ordre est une entreprise redevable de la TVA (§ 531).
- Des travaux de construction sur un bien immobilier, au sens large : construction, réparation, nettoyage, entretien, transformation et démolition (§ 531 et 534). Le nettoyage qui accompagne ces travaux suit leur régime ; seul le nettoyage confié par un contrat de sous-traitance séparé est exclu de l’autoliquidation (BOFiP, § 534).
Le dispositif concerne les contrats de sous-traitance signés à compter du 1er janvier 2014 (§ 535).
Quand il ne s’applique pas
Si vous travaillez directement pour le propriétaire, un particulier ou une entreprise qui fait réaliser des travaux pour elle-même, il n’y a pas de sous-traitance : vous facturez la TVA normalement. Le dispositif ne vise que la relation entre l’entreprise principale et son sous-traitant.
La facture du sous-traitant
- La facture ne mentionne pas la TVA exigible ; elle porte la mention « Autoliquidation » (BOFiP, § 536 ; CGI, annexe II, art. 242 nonies A, 13°).
- Elle indique votre numéro de TVA intracommunautaire et celui de votre donneur d’ordre (art. 242 nonies A, 4°).
- Les autres mentions obligatoires restent dues. En savoir plus : Mentions obligatoires d’une facture
Exemple
Vous posez des cloisons pour une entreprise générale, pour 8 000 € hors taxes.
| Facture classique | Facture en autoliquidation | |
|---|---|---|
| Total HT | 8 000,00 € | 8 000,00 € |
| TVA | 1 600,00 € (20 %) | — |
| Net à payer | 9 600,00 € | 8 000,00 € |
| Mention | — | « Autoliquidation » |
Votre client vous paie 8 000 € et déclare lui-même la TVA correspondante.
La déclaration de TVA
Le donneur d’ordre déclare le montant hors taxes des travaux reçus sur la ligne « autres opérations imposables » de sa déclaration de chiffre d’affaires (BOFiP, § 537). De votre côté, vous ne collectez pas de TVA sur ces factures et vous déclarez symétriquement leur montant total hors taxes sur la ligne « autres opérations non imposables » de votre propre déclaration (BOFiP, § 537). Votre expert-comptable peut vous accompagner pour la première déclaration.
Et après le 1er janvier 2027 ?
Les règles de TVA passent dans le code des impositions sur les biens et services au 1er janvier 2027. Les renvois au CGI restent utilisables jusqu’au 30 juin 2028 (BOFiP, actualité du 7 octobre 2026). La mention à porter sur la facture reste « Autoliquidation ».
Ce que fait RankFlux
- Une case « Autoliquidation » sur le devis et sur la facture : la TVA n’est plus calculée et la mention « Autoliquidation de la TVA - Article 283-2 nonies du CGI - TVA due par le preneur » est imprimée.
- Les acomptes, situations et la facture de solde issus d’un devis autoliquidé suivent la même règle.
- Renseignez le numéro de TVA de votre donneur d’ordre sur sa fiche client.
- Si vous êtes en franchise en base de TVA, l’autoliquidation est refusée : les deux régimes ne se combinent pas dans l’application.
Les pages plaquiste, peintre et carreleur détaillent le cas de la sous-traitance dans ces métiers. En savoir plus : Les règles du bâtiment
Pour savoir si une facture est concernée, répondez aux questions de l’outil Autoliquidation : ma facture est-elle concernée ? ; le générateur de mention de TVA rappelle la mention et sa source.
Premier mois offert, puis 29,90 € TTC par mois (24,92 € HT). Aucune carte bancaire à l’inscription.
Sources officielles
- BOFiP, BOI-TVA-DECLA-10-10-20, « Redevable de la taxe — Livraisons de biens et prestations de services — Détermination du redevable », version publiée le 9 septembre 2026, § 531 à 537 : https://bofip.impots.gouv.fr/bofip/3218-PGP.html/identifiant=BOI-TVA-DECLA-10-10-20-20260909
- Légifrance, CGI, annexe II, article 242 nonies A (4° et 13°) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000050811276
- BOFiP, actualité ACTU-2026-00126 du 7 octobre 2026 (report de la recodification au 1er janvier 2027) : https://bofip.impots.gouv.fr/bofip/15140-PGP.html/ACTU-2026-00126
Ce guide présente les règles générales au 20 octobre 2026 et ne remplace pas un conseil personnalisé.